Vous suivez votre chiffre d’affaires chaque mois, mais votre trésorerie reste sous tension et vos marges s’effritent sans que vous compreniez vraiment pourquoi. Ce paradoxe touche de nombreux dirigeants B2B: croître en volume ne garantit ni rentabilité ni pérennité. En 2026, piloter par la marge devient la clé pour sécuriser vos décisions stratégiques, structurer vos ventes et maîtriser votre croissance.
B2B consultancy accompagne les chefs d’entreprise à transformer leur pilotage commercial en basculant d’une logique de volume à une logique de valeur. Ce guide vous dévoile la méthode concrète pour y parvenir, étape par étape, et reprendre le contrôle de votre performance commerciale.
Pourquoi piloter par la marge en 2026?
Le chiffre d’affaires mesure le volume de ventes réalisées, mais il ne révèle ni le coût de production, ni le temps mobilisé, ni les remises accordées, ni les frais nécessaires pour servir chaque client. Une activité peut donc progresser tout en détruisant de la valeur. Le pilotage commercial par la marge consiste à relier chaque décision commerciale à sa contribution réelle au résultat.
Le contexte économique renforce cette nécessité. Selon la Banque de France, 50 % des PME hors microentreprises et 48 % des ETI ont vu leur taux de marge diminuer en 2025. Cet indicateur, défini comme le rapport de l’excédent brut d’exploitation à la valeur ajoutée, confirme que la croissance des ventes ne suffit pas à protéger la rentabilité.
- La pression sur les prix réduit la marge avant même la signature. Une remise de 5 % peut absorber une part importante du résultat lorsque le taux de marge initial est faible. Le commercial doit donc connaître son seuil de négociation avant de présenter une offre.
- Les coûts indirects rendent certains contrats trompeurs. Déplacements, support après-vente, retards de paiement, réunions et demandes spécifiques peuvent transformer un client apparemment rentable en compte déficitaire. L’analyse doit intégrer le coût réel de service.
- La croissance mobilise du cash avant de produire du résultat. Un contrat important peut exiger des achats, du recrutement ou des délais de paiement longs. Suivre la marge avec le besoin en fonds de roulement permet d’éviter de gagner un marché tout en fragilisant la trésorerie.
Les nouveaux défis de la rentabilité B2B en 2026
Les acheteurs professionnels comparent davantage les offres, structurent leurs appels d’offres et négocient sur plusieurs dimensions à la fois. Dans ce contexte, une entreprise ne protège pas sa rentabilité uniquement en augmentant ses prix. Elle doit aussi clarifier sa proposition de valeur, sélectionner ses clients et maîtriser les coûts de réalisation.
Les données disponibles deviennent un levier central. Le Baromètre France Num 2025 indique que 75 % des TPE et PME utilisent leurs données pour piloter leur activité. Les données comptables et financières sont exploitées par 64 % des répondants, tandis que les données relatives aux clients et aux ventes le sont par 53 %. La marge ne peut toutefois être pilotée correctement que si ces informations sont reliées dans une même lecture commerciale.
Comprendre le pilotage commercial par la marge
Le pilotage commercial par la marge consiste à fixer les priorités, les objectifs et les règles de décision en fonction de la contribution économique des ventes. Il ne s’agit pas d’abandonner le chiffre d’affaires, mais de le replacer dans une chaîne d’indicateurs qui explique la rentabilité.
Définir la marge commerciale et ses indicateurs
Dans une activité de négoce, la marge commerciale correspond généralement à la différence entre le prix de vente et le coût d’achat des marchandises vendues. Dans les services, l’analyse repose plutôt sur la marge de production ou la marge brute, calculée à partir du chiffre d’affaires diminué des coûts directement affectés à la mission.
- Marge en valeur: elle indique le montant réellement dégagé par une vente ou un contrat. Elle sert à mesurer la contribution économique et à comparer des affaires de tailles différentes.
- Taux de marge: il rapporte la marge au coût d’achat ou au coût direct selon la convention retenue. Il facilite la comparaison entre offres, mais ne doit pas être interprété seul, car un faible taux appliqué à un grand volume peut générer davantage de marge en valeur.
- Marge sur coûts variables: elle soustrait du chiffre d’affaires les charges qui évoluent avec l’activité. Elle permet de savoir si une vente contribue à couvrir les charges fixes et d’évaluer l’intérêt d’une commande supplémentaire.
- Marge par client, produit et canal: elle met en évidence les écarts de rentabilité entre segments. Il faut y intégrer les coûts de prospection, de livraison, de support et de recouvrement pour éviter une vision artificiellement favorable.
- Marge nette ou contribution après coûts commerciaux: elle rapproche la vente de sa rentabilité finale. Elle est particulièrement utile pour arbitrer les grands comptes qui mobilisent fortement les équipes.
La différence entre chiffre d’affaires et marge
| Indicateur | Question à laquelle il répond | Décision facilitée |
|---|---|---|
| Chiffre d’affaires | Quel volume avons-nous vendu ? | Mesurer l’activité et la couverture commerciale |
| Marge en valeur | Combien la vente contribue-t-elle ? | Prioriser les offres et les comptes à forte contribution |
| Taux de marge | Quelle est l’efficacité économique de la vente ? | Encadrer les remises et comparer les offres |
| Coût d’acquisition | Combien coûte la conquête du client ? | Arbitrer les canaux et la prospection |
| Marge après coût de service | Le client reste-t-il rentable après exécution ? | Renégocier, standardiser ou abandonner certaines prestations |
Une PME de services informatiques peut ainsi constater qu’un groupe représente 40 % de son chiffre d’affaires mais seulement 25 % de sa marge après support, tandis que des entreprises plus petites génèrent 65 % de la contribution avec moins de demandes spécifiques. Cette lecture conduit à revoir les priorités commerciales, les niveaux de service et les conditions contractuelles.
Construire une méthode de pilotage commercial par la marge
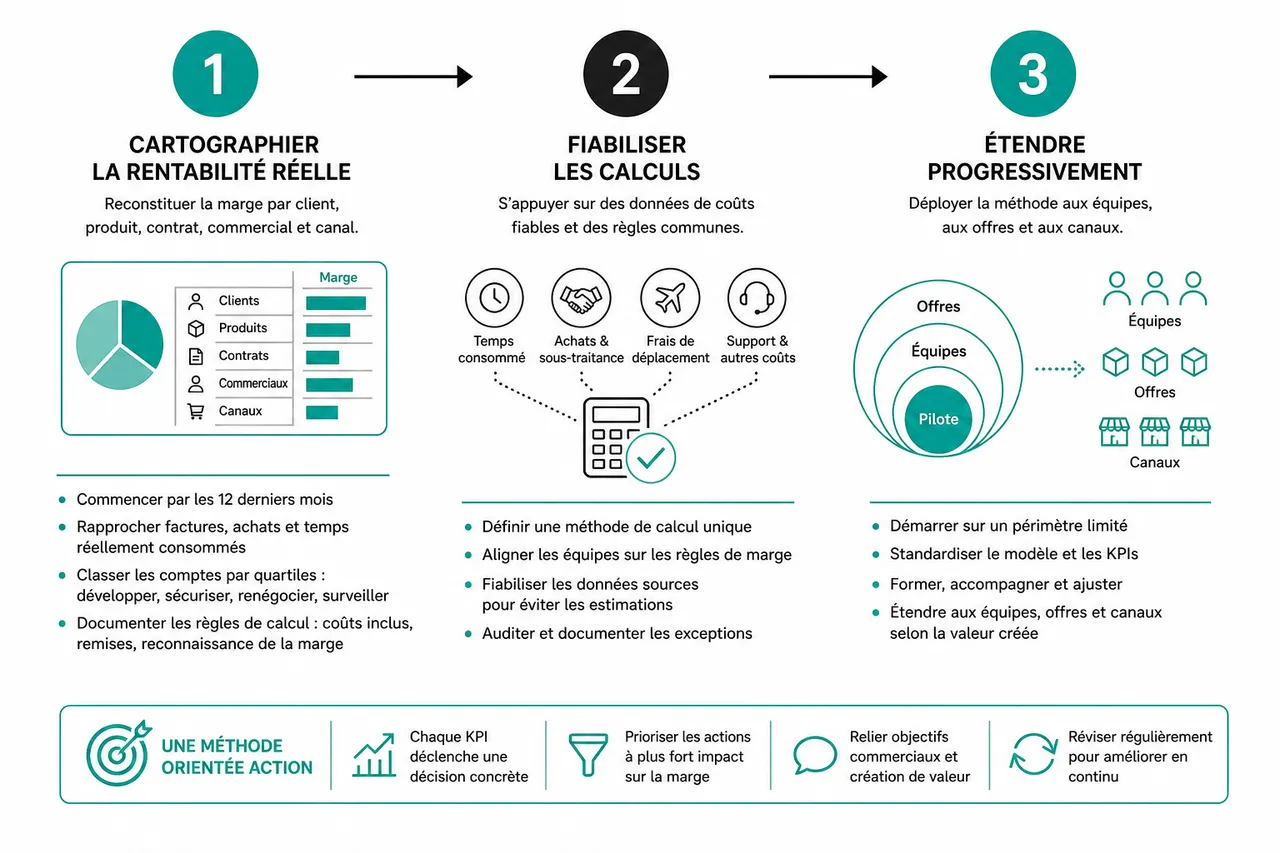
La transition réussit lorsque la marge devient une donnée opérationnelle, et non un indicateur consulté uniquement lors de la clôture comptable. B2B consultancy recommande de commencer par un périmètre limité, de fiabiliser les calculs, puis d’étendre progressivement la méthode aux équipes et aux offres.
Cartographier la rentabilité réelle
La première étape consiste à reconstituer la marge par client, produit, contrat, commercial et canal. Dans les services, cette cartographie doit rapprocher le prix facturé du temps consommé, des achats sous-traités, des frais de déplacement et du support. Sans cette base, les décisions risquent de reposer sur des estimations contradictoires.
- Commencer par les douze derniers mois. Cette période permet de couvrir la saisonnalité et de repérer les contrats récurrents. Les données doivent être rapprochées des factures, des achats et des temps réellement consommés.
- Classer les comptes selon leur contribution. Un classement par quartiles distingue les clients à développer, à sécuriser, à renégocier et à surveiller. Il évite de consacrer le même effort commercial à tous les comptes.
- Documenter les règles de calcul. Chaque équipe doit savoir quels coûts sont inclus, comment sont traitées les remises et à quel moment la marge est reconnue. Une définition unique empêche les débats de méthode de remplacer les décisions.
Choisir les KPIs qui déclenchent une action
Un tableau de bord efficace ne multiplie pas les indicateurs. Il relie chaque KPI à une décision, à un responsable et à une fréquence de revue.
- Marge réalisée et marge prévisionnelle: la comparaison révèle les écarts entre le devis et l’exécution. Une baisse peut signaler une sous-estimation du temps, une hausse des achats ou une dérive du périmètre.
- Taux de remise par segment: il montre où la négociation détruit le plus de valeur. Le manager peut alors encadrer les délégations et réserver les concessions à des contreparties mesurables.
- Taux de conversion pondéré par la marge: il donne plus de poids aux opportunités réellement contributives. Une équipe peut ainsi réduire le nombre d’affaires poursuivies tout en améliorant la qualité de son portefeuille.
- Coût d’acquisition et délai de récupération: ces indicateurs mesurent le temps nécessaire pour récupérer l’investissement commercial. Ils sont indispensables lorsque les cycles de vente sont longs ou que les commissions sont élevées.
- Marge par jour ou par heure mobilisée: ce ratio convient particulièrement aux cabinets, ESN et sociétés de conseil. Il aide à arbitrer les missions urgentes, les demandes hors contrat et les comptes très consommateurs de ressources.
Aligner la rémunération variable
Une rémunération fondée uniquement sur le chiffre d’affaires peut encourager les remises excessives et les contrats difficiles à exécuter. Une part du variable peut être liée à la marge validée, au respect du prix plancher et à la qualité de l’encaissement, avec des garde-fous pour éviter les comportements opportunistes.
Le dispositif doit rester lisible. Une règle simple peut combiner la marge de la vente, la marge effectivement réalisée après livraison et un critère de satisfaction ou de renouvellement. Les commerciaux comprennent alors que la performance ne s’arrête pas à la signature.
Former les équipes à vendre la valeur
Passer à la marge ne consiste pas à demander aux commerciaux de défendre un prix plus élevé sans argument. Ils doivent apprendre à quantifier le coût du problème client, à présenter les résultats attendus et à différencier les niveaux de service.
B2B consultancy peut accompagner cette évolution par des ateliers de qualification, des matrices d’offres et des revues d’affaires. L’objectif est de faire émerger une proposition de valeur suffisamment claire pour limiter la négociation centrée sur le prix.
Organiser une gouvernance commerciale et financière
La marge doit être discutée à plusieurs horizons. Un point hebdomadaire porte sur les opportunités et les remises, une revue mensuelle sur la rentabilité des comptes, et une analyse trimestrielle sur le portefeuille, les prix et la capacité de production.
| Rythme | Indicateurs principaux | Décisions attendues |
|---|---|---|
| Hebdomadaire | Marge prévisionnelle, remises, risques de signature | Arbitrer les offres et les conditions commerciales |
| Mensuel | Marge réalisée, écarts au budget, coûts de service | Corriger les dérives et lancer les renégociations |
| Trimestriel | Rentabilité par segment, canal et commercial | Réallouer les ressources et ajuster la stratégie |
Outils et données pour fiabiliser le pilotage
La technologie accélère l’analyse, mais elle ne corrige pas une définition imprécise de la marge. Le CRM, l’ERP et la solution de business intelligence doivent partager des référentiels cohérents, notamment les clients, les produits, les contrats, les coûts et les périodes de reconnaissance du chiffre d’affaires.
Relier CRM, ERP et outils de BI
- Le CRM porte la marge prévisionnelle. Le devis doit intégrer le prix, les coûts directs estimés, la remise, la probabilité de succès et le niveau de service prévu. Le commercial dispose ainsi d’un signal avant la signature.
- L’ERP confirme la marge réalisée. Les achats, temps, factures et coûts de sous-traitance permettent de mesurer l’écart entre l’hypothèse commerciale et l’exécution. Cette boucle transforme les retours d’expérience en données exploitables.
- La BI rend les écarts visibles. Des vues par client, offre, canal et équipe font ressortir les poches de rentabilité ou de perte. Les alertes doivent rester limitées aux anomalies nécessitant une intervention.
Exploiter l’intelligence artificielle avec prudence
Les usages de l’intelligence artificielle progressent rapidement. L’Insee indique que 18 % des entreprises françaises de 10 salariés ou plus utilisaient au moins une technologie d’IA en 2025, soit 8 points de plus qu’en 2024. Parmi les entreprises utilisatrices, 28 % mobilisaient l’IA pour le marketing ou les ventes.
Dans le pilotage de la marge, l’IA peut aider à détecter les affaires atypiques, estimer la probabilité de renouvellement ou repérer les clients dont le coût de service augmente. Elle ne doit toutefois pas décider seule d’un prix ou d’un abandon de compte : les règles de calcul, la qualité des données, la confidentialité et la validation humaine restent indispensables.
Mesurer la qualité de la donnée
Un tableau de bord sophistiqué peut produire des décisions erronées si les coûts ne sont pas affectés au bon contrat ou si les temps ne sont pas saisis régulièrement. B2B consultancy recommande de suivre un indicateur de complétude des données, le nombre d’anomalies corrigées et le délai entre la transaction et sa disponibilité dans le reporting.
Les décisions stratégiques que la marge permet de sécuriser
Le pilotage par la marge prend sa valeur lorsqu’il modifie les décisions. Il ne sert pas uniquement à constater les résultats passés, mais à choisir où vendre, à quel prix, avec quel niveau de service et quelle capacité de production.
Repenser le portefeuille clients
Un client peu rentable n’est pas nécessairement un client à abandonner. Il peut devenir intéressant après une hausse de prix, une standardisation de l’offre, une réduction des demandes spécifiques ou une modification du contrat de support. L’analyse doit donc distinguer le potentiel de redressement de la situation actuelle.
Construire un prix plancher
Le prix plancher doit couvrir les coûts directement engagés et contribuer aux charges communes selon la nature de l’activité. Il peut être complété par un prix cible, qui rémunère la valeur créée et la rareté de l’expertise. Cette distinction donne aux commerciaux une zone de négociation claire.
Arbitrer les offres et les canaux
Une offre d’appel peut générer du volume mais consommer des ressources qui seraient plus rentables ailleurs. En comparant la marge par canal, le coût d’acquisition et le taux de renouvellement, la direction peut réallouer le budget vers les segments qui combinent contribution et potentiel de croissance.
Relier marge et trésorerie
La marge ne remplace pas le suivi de trésorerie. Une vente rentable mais encaissée tardivement peut créer une tension financière, tandis qu’un acompte bien négocié améliore la capacité à financer la production. Le tableau de bord doit donc rapprocher marge, délai de paiement, encours client et besoin en fonds de roulement.
Des angles souvent oubliés dans le pilotage par la marge
La marge par étape du cycle de vie client
La rentabilité évolue entre acquisition, déploiement, renouvellement et extension. Un compte peut être peu contributif la première année en raison des coûts de conquête, puis devenir très rentable après standardisation. Suivre ces étapes évite de rejeter trop vite un segment stratégique ou de surestimer une vente initiale.
Le coût des exceptions commerciales
Les conditions particulières, développements spécifiques, livraisons urgentes et demandes hors contrat sont souvent dispersés dans les équipes. Leur regroupement dans une catégorie « coûts d’exception » permet de négocier une facturation complémentaire ou de revoir le périmètre contractuel.
La marge et la capacité de production
Une affaire très rentable sur le papier peut mobiliser une compétence rare et empêcher la réalisation de contrats plus contributifs. Le pilotage doit intégrer la capacité disponible, la charge prévisionnelle et la marge par unité de ressource, notamment dans les activités de conseil, d’ingénierie et de services numériques.
La responsabilité des hypothèses
Chaque prévision de marge repose sur des hypothèses de durée, de coût, de taux de change, de sous-traitance ou de renouvellement. Les documenter et les comparer au réel améliore la précision des forecasts. Cette discipline limite les écarts entre la marge annoncée au comité commercial et celle constatée après livraison.
Cas pratiques et retours d’expérience B2B
Les exemples internes doivent être analysés avec la même rigueur que les données externes. Les résultats annoncés dans un cas client ne sont comparables que si le périmètre, la période, la définition de la marge et les coûts inclus sont clairement précisés.
Exemple d’une entreprise industrielle
Une PME industrielle peut découvrir qu’un grand compte génère un volume important mais impose de petites séries, des expéditions urgentes et des modifications fréquentes. En intégrant ces coûts dans la marge par contrat, elle peut proposer une tarification différenciée, un minimum de commande ou un délai standard.
Exemple d’une société de services
Une société de conseil peut comparer la marge par jour vendu plutôt que le seul montant de la mission. Elle repère alors les projets qui mobilisent trop de coordination, sécurise les limites de périmètre et réserve ses experts aux missions où leur contribution est la plus élevée.
Exemple d’un distributeur B2B
Un distributeur peut croiser la marge produit avec les coûts de préparation, livraison, retours et recouvrement. Cette lecture révèle parfois qu’un produit à fort volume est moins intéressant qu’une gamme spécialisée vendue à des clients plus réguliers.
| Situation observée | Indicateur à vérifier | Action possible |
|---|---|---|
| Forte croissance avec bénéfice stable | Marge par offre et évolution des remises | Revoir le prix cible et les conditions de vente |
| Client majeur très consommateur de support | Marge après coût de service | Standardiser le service ou renégocier le contrat |
| Pipeline abondant mais peu contributif | Pipeline pondéré par la marge | Concentrer la prospection sur les segments prioritaires |
Erreurs à éviter et conseils pour 2026
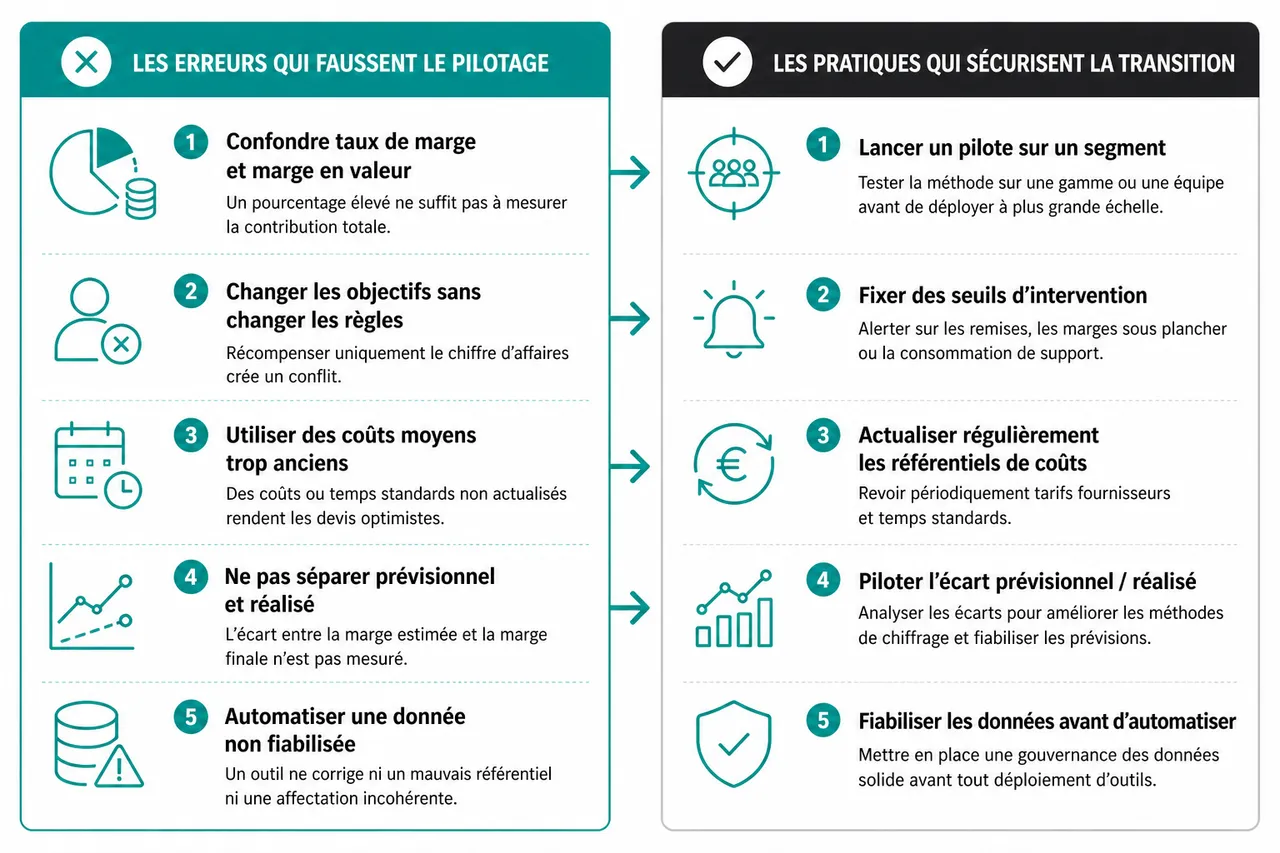
Les erreurs qui faussent le pilotage
- Confondre taux de marge et marge en valeur. Un pourcentage élevé ne suffit pas à mesurer la contribution totale. Il faut examiner les deux indicateurs avec le volume, la capacité consommée et le risque commercial.
- Changer les objectifs sans changer les règles. Demander de protéger la marge tout en récompensant uniquement le chiffre d’affaires crée un conflit. Le système de rémunération et les délégations de remise doivent évoluer ensemble.
- Utiliser des coûts moyens trop anciens. Des tarifs fournisseurs ou des temps standards non actualisés rendent les devis optimistes. Une revue périodique des coûts directs réduit ce risque.
- Ne pas séparer prévisionnel et réalisé. La marge estimée à la signature n’est pas la marge finale. L’écart doit être mesuré afin d’améliorer les méthodes de chiffrage.
- Automatiser une donnée non fiabilisée. Un outil ne corrige ni un mauvais référentiel client ni une affectation comptable incohérente. La gouvernance des données doit précéder l’automatisation.
Les pratiques qui sécurisent la transition
- Lancer un pilote sur un segment. Tester la méthode sur une gamme ou une équipe permet de clarifier les règles sans perturber toute l’organisation. Les résultats servent ensuite à ajuster le modèle avant déploiement.
- Fixer des seuils d’intervention. Une alerte peut être déclenchée lorsqu’une remise dépasse un seuil, lorsqu’une marge prévisionnelle passe sous le plancher ou lorsqu’un compte consomme trop de support. Chaque alerte doit être associée à une action précise.
- Créer une revue des affaires gagnées et perdues. L’analyse doit porter sur le prix, le coût prévu, la concurrence, le périmètre et la qualité de qualification. Elle transforme les expériences commerciales en apprentissage collectif.
- Associer la direction financière et les opérations. La finance valide les règles de calcul, tandis que les équipes opérationnelles expliquent les coûts réels d’exécution. Cette collaboration réduit les écarts entre rentabilité théorique et rentabilité vécue.
Checklist opérationnelle pour démarrer
- Définir le périmètre. Sélectionner les clients, produits ou contrats à analyser et préciser la période de référence. Cette étape rend le projet mesurable et évite une collecte de données sans objectif.
- Établir les règles de calcul. Lister les coûts directs, les coûts commerciaux, les frais de service et les conventions de reconnaissance. Les règles doivent être accessibles aux équipes concernées.
- Nettoyer les données. Vérifier les doublons, les prix, les coûts fournisseurs, les temps imputés et les rattachements clients. La qualité de cette étape conditionne la crédibilité du tableau de bord.
- Segmenter la rentabilité. Comparer les comptes, offres, canaux, zones et commerciaux selon la marge en valeur, le taux de marge et le coût de service. La segmentation fait apparaître les priorités.
- Fixer les seuils d’action. Déterminer le prix plancher, les niveaux de remise autorisés et les conditions de validation. Ces règles accélèrent les décisions et protègent les commerciaux dans la négociation.
- Déployer un tableau de bord limité. Commencer avec quelques indicateurs fiables, puis enrichir le dispositif après les premiers cycles de revue. La simplicité favorise l’adoption.
- Revoir le variable commercial. Introduire progressivement la marge réalisée ou validée, en conservant des règles compréhensibles et auditables. Le dispositif doit encourager la qualité des ventes, pas seulement leur volume.
- Organiser les revues. Planifier les points hebdomadaires, mensuels et trimestriels avec des décisions attendues. Une réunion sans arbitrage ne constitue pas un pilotage.
Questions fréquentes sur le pilotage commercial par la marge
Quelle différence entre marge brute et marge nette ?
La marge brute retire du chiffre d’affaires les coûts directement liés aux biens ou services vendus. La marge nette tient compte d’un périmètre plus large de charges, notamment commerciales, administratives et financières selon la méthode retenue. Pour gérer les offres, la marge brute ou la marge sur coûts variables est souvent utile ; pour évaluer la contribution globale, la marge nette apporte une lecture plus complète.
Faut-il abandonner les objectifs de chiffre d’affaires ?
Non. Le chiffre d’affaires reste nécessaire pour suivre le volume, la couverture du marché et la dynamique commerciale. Il doit être associé à des objectifs de marge, de prix moyen, de coût d’acquisition, d’encaissement et de qualité de portefeuille.
Comment commencer avec un CRM qui ne calcule pas la marge ?
Il est possible de commencer avec un modèle simple reliant opportunité, prix, coût direct estimé, remise et probabilité de signature. Le CRM peut ensuite transmettre ces informations à l’ERP ou à un outil de BI. La priorité est de formaliser la règle de calcul avant de choisir une solution plus avancée.
Comment éviter qu’un pilotage par la marge bloque la croissance ?
Il faut distinguer une marge temporairement faible, justifiée par un investissement commercial ou une stratégie d’entrée, d’une marge structurellement insuffisante. Toute exception doit être documentée avec un objectif, une durée, un responsable et une date de réévaluation.
Quel rôle pour B2B consultancy ?
B2B consultancy aide les dirigeants B2B à structurer leurs ventes, sélectionner les bons indicateurs, aligner les équipes et sécuriser leurs décisions stratégiques. L’accompagnement peut couvrir le diagnostic de rentabilité, la construction du tableau de bord, la définition des règles commerciales et la conduite du changement.
Ressources et prochaines étapes
Le passage du chiffre d’affaires à la marge commence par une décision simple : examiner la contribution réelle des ventes avant d’accélérer leur volume. En structurant les données, les règles de prix, les responsabilités et les rituels de pilotage, l’entreprise transforme la rentabilité en outil quotidien de décision.
Ressources complémentaires
- Checklist téléchargeable: réussir la transition vers le pilotage par la marge
- Guide pratique: construire un tableau de bord commercial orienté marge
- Contacter un consultant expert en pilotage commercial par la marge
- Webinar: retours d’expérience et questions-réponses sur la transformation du pilotage commercial